2026-10-04 21:21:39 admin
美元和数字货币到底差在哪?2026年普通人该攥住哪个
我在外汇台坐十五年,也研究数字货币三年。这两种"钱"底层逻辑完全不同,但普通人纠结的其实是一回事:哪个更靠谱,该把身家押在哪儿。
美元背后是美国政府税收权、美债流动性和全球结算惯性。2026年美债超38万亿,但替代结算体系还没出现,石油、大豆、芯片贸易仍走美元。美元的底层逻辑是信用,代价是通胀缓慢稀释你的购买力,每年大约吃掉两三个百分点。
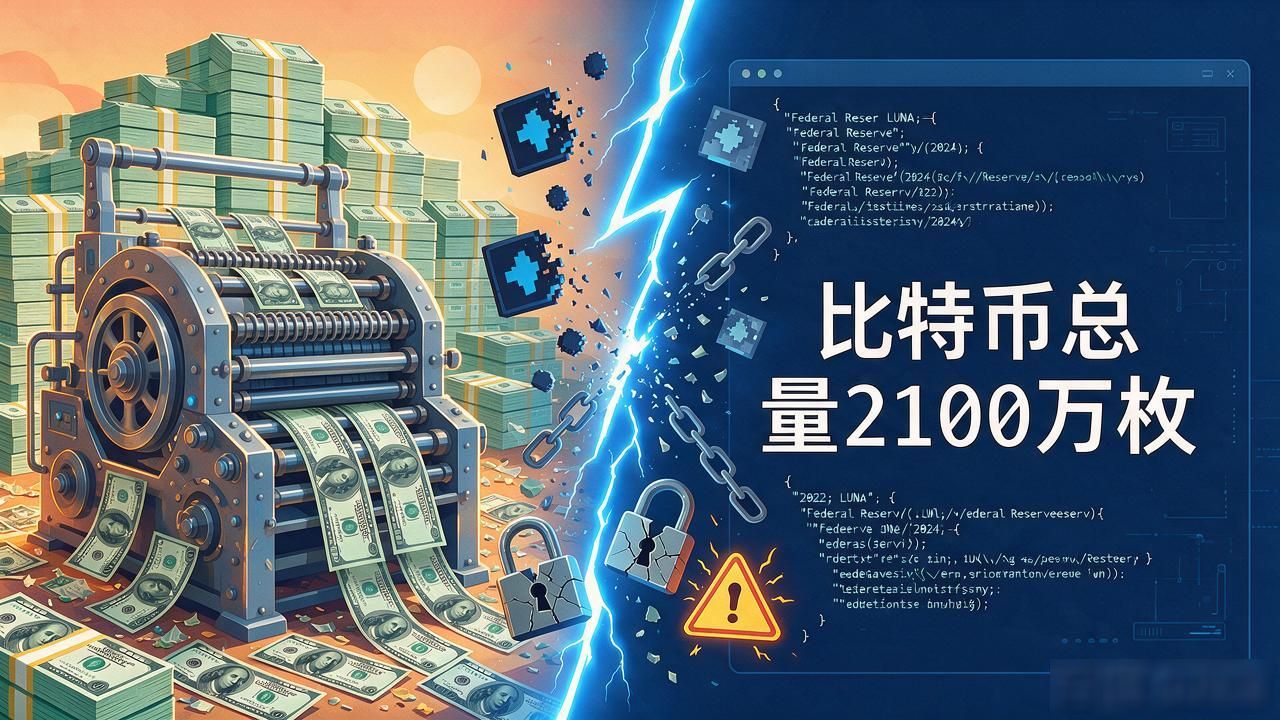
比特币总量2100万枚写死在代码里,跟美联储"想印就印"是根本区别。但波动剧烈,2022年LUNA崩盘、交易所被黑,2024年日本SBI银行遭攻击,没有中心化风控的体系,黑天鹅一来就是归零风险。你赚的是代码共识的钱,亏的也是共识瓦解的代价。
拿2026年实际数据看美元和数字货币到底差在哪?2026年普通人该攥住哪个,美元存款利率在4.25%到4.75%区间,门槛低、流动性强、监管路径清晰。比特币年化波动率仍在40%上下,各国金融监管盯得死紧。存钱养老、孩子学费,美元体系稳;愿意拿一小部分搏高收益,数字货币才有空间。
我见过太多人全部身家押在一个"币种"上,2025年链桥事件直接亏掉房子首付。建议很朴素:资产分三块,一块放美元体系吃利息,一块配指数基金美元和数字货币对比,剩一小截再碰数字货币。别all in,别信"一夜暴富"的叙事,钱包里得留得住底。
原文链接:https://m.czcqfcyy.com/fgrg/1003.html
本文版权:如无特别标注,本站文章均为原创。
